

S'informer
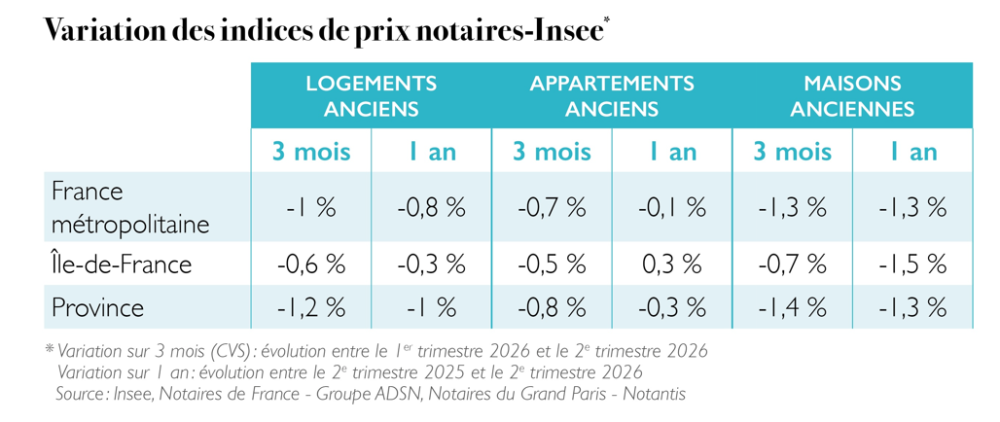
Variation des indices de prix notaires-INSEE*
Image (1000*yyy)
Un marché immobilier fragilisé par les incertitudes
Le volume de transactions de logements anciens enregistré au cours des douze derniers mois à fin août 2026 atteint 951 000 ventes en France1, en progression de 3,6 % sur un an. Le rythme de croissance ralentit toutefois nettement depuis la fin 2025, lorsqu’il approchait encore 13 %. Après la reprise observée entre l’automne 2024 et fin 2025, le marché a atteint un palier depuis plusieurs mois. À ce rythme, le nombre de transactions pourrait revenir autour de 920000 en fin d’année, soit un niveau comparable à celui de 2017, mais dans un marché orienté à l’époque à la hausse. Aujourd’hui, la reprise laisse place à un ralentissement progressif.
Le marché ne souffre pas tant d’une absence de projets que d’un manque de visibilité sur les perspectives économiques et les conditions de leur réalisation. Les acquéreurs prennent davantage de temps pour se décider, négocient plus fermement ou reportent leur projet dans l’attente de conditions plus favorables. Quant aux vendeurs, certains peinent encore à accepter les nouvelles valeurs de marché et préfèrent différer leur vente. Cet écart entre les attentes des acheteurs et celles des vendeurs freine les transactions.
Après une stabilité au premier trimestre, les prix des logements anciens sont repartis à la baisse au deuxième trimestre 2026. Sur un an, le recul atteint 0,8 % en France métropolitaine, les maisons étant davantage impactées. Les projections issues des avant-contrats annoncent toutefois une stabilisation des prix à l’automne 2026. En province, les prix seraient proches de l’équilibre sur un an. En Île-de-France, les prix des appartements resteraient globalement constants (malgré un léger recul attendu à Paris), tandis que ceux des maisons franciliennes reculeraient sur un an.
Le marché semble ainsi peiner à retrouver des repères durables, dans un environnement marqué depuis plusieurs années par une succession de crises et de chocs économiques. Après la crise sanitaire et le choc énergétique qui a suivi, les tensions géopolitiques et les inquiétudes sur les finances publiques viennent entretenir l’incertitude. La remontée de l’inflation tant dans la zone Euro qu’en France en constitue un nouvel indicateur. La hausse des prix de l’énergie joue un rôle déterminant dans cette accélération.
Cette évolution pèse directement sur le budget des ménages, en réduisant la part de leurs revenus disponible pour les projets immobiliers. Elle ravive également les craintes inflationnistes, susceptibles d’entretenir les tensions sur les taux d’intérêt. Dans le même temps, les inquiétudes relatives à la situation des finances publiques françaises, voire à l’évolution de la dette dans la zone Euro, constituent un facteur de fragilité supplémentaire. Les anticipations d’inflation et les interrogations sur la soutenabilité de la dette peuvent contribuer à la hausse des rendements obligataires, ce qui renchérit le coût de financement des États et peut se répercuter sur celui des banques et des emprunteurs.
Dans ce contexte, les ménages restent prudents et privilégient l’épargne. Même lorsque les projets immobiliers restent présents, leur concrétisation peut être reportée, témoignant d’une position attentiste.
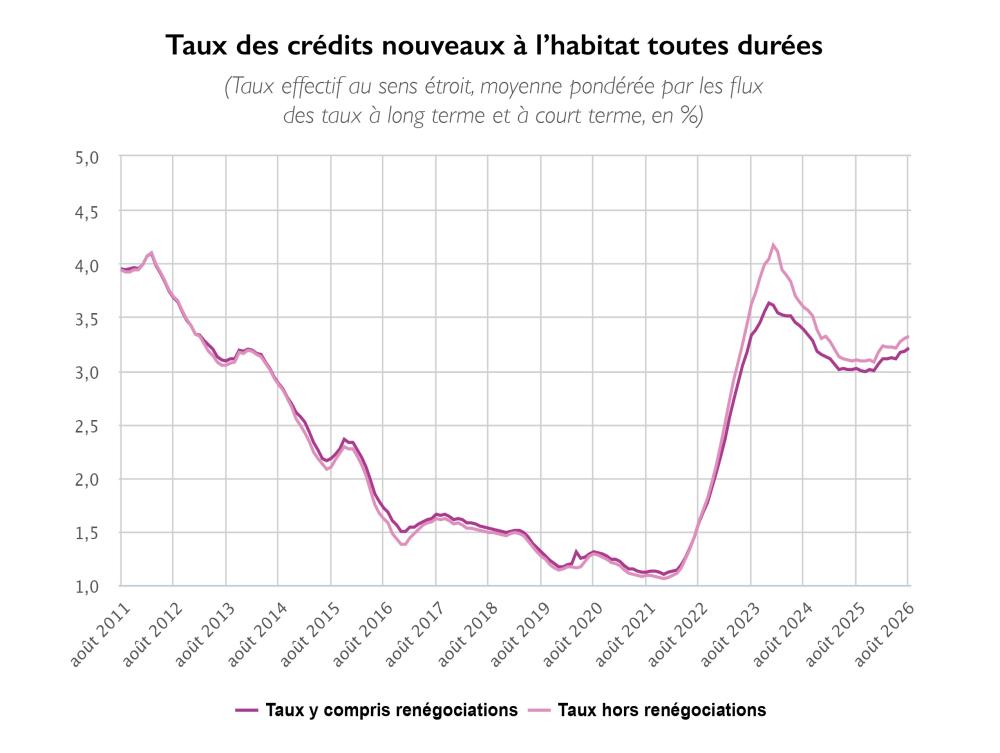
Les conditions de financement demeurent déterminantes pour l’activité. Après s’être établi à 3,32 % en août 2026, contre 3,30 % en juillet, le taux moyen des nouveaux crédits à l’habitat approche aujourd’hui les 4 %. Cette remontée ravive les inquiétudes sur la capacité d’emprunt des ménages, alors que la récente décision de la Banque centrale européenne de relever ses taux2 et les tensions géopolitiques au Moyen-Orient entretiennent les risques inflationnistes, notamment par leur effet sur les coûts de l’énergie. La poursuite de la hausse des taux obligataires à long terme pourrait accentuer cette pression sur les conditions de crédit.
Les inquiétudes relatives à la situation des finances publiques françaises constituent un facteur de fragilité supplémentaire. Une crise de la dette, qui pourrait s’étendre à la zone euro, pourrait accentuer la hausse des rendements obligataires, durcir les conditions de crédit et peser davantage sur la confiance des ménages comme des investisseurs. Sans constituer à ce stade un scénario acquis, cette éventualité représente un risque supplémentaire pour le marché immobilier.
Une remontée des taux des crédits immobiliers au-delà de 4 % constituerait un seuil particulièrement préoccupant. Elle réduirait le pouvoir d’achat immobilier des ménages et pourrait entraîner de nouveaux reports de projets. Elle risquerait aussi de freiner la mobilité des propriétaires ayant emprunté à des taux très bas entre 2019 et 2021. Lorsqu’ils revendent leur bien pour en acquérir un autre, le surcoût du nouveau crédit peut absorber une part significative de la plus-value réalisée, notamment s’ils ne peuvent conserver ou refinancer leur emprunt initial. Par ailleurs, le plafond du taux d’usure peut compliquer le financement de certains dossiers lorsque l’assurance et les frais annexes portent le taux annuel effectif global au-delà de la limite réglementaire.
Les contraintes financières ne suffisent toutefois pas à expliquer l’attentisme actuel. Malgré les incertitudes, l’immobilier conserve une place importante dans les stratégies patrimoniales : la pierre demeure un actif tangible auquel est associée une fonction de protection et de conservation du capital à long terme. Cette dimension patrimoniale ne garantit cependant pas la fluidité du marché. Dans un environnement où les dépenses courantes augmentent et où les perspectives manquent de lisibilité, certains propriétaires préfèrent conserver leur bien plutôt que vendre, tandis que les acquéreurs attendent des conditions plus favorables.
Le marché du logement neuf demeure, pour sa part, confronté à des difficultés structurelles. Le dispositif Jeanbrun a fait évoluer le cadre de soutien à l’investissement locatif, mais ses effets sur la demande et la construction restent à apprécier. Les incertitudes économiques et réglementaires continuent de peser sur les décisions des investisseurs et des opérateurs, tandis que le niveau des mises en chantier demeure insuffisant pour répondre durablement aux besoins.
À court terme, le principal risque porte davantage sur les volumes de transactions dans l’ancien que sur une nouvelle baisse brutale des prix. La fin de l’année pourrait bénéficier de la concrétisation de projets déjà engagés et d’opérations patrimoniales, notamment des donations, susceptibles de soutenir ponctuellement l’activité des offices notariaux sans traduire nécessairement une amélioration générale du marché. Le début de l’année 2027 appelle une vigilance particulière : la persistance des incertitudes économiques et budgétaires, les tensions éventuelles sur les taux et l’approche de l’élection présidentielle pourraient renforcer l’attentisme des ménages. Si les conditions de financement restaient supportables et si les projections de stabilisation des prix se confirmaient, le marché pourrait poursuivre son ajustement sans nouvelle rupture. À l’inverse, une remontée sensible des taux de crédit, notamment au-delà de 4 %, ou un choc financier lié à une aggravation de la situation budgétaire pourrait accentuer le ralentissement de l’activité.
1 Volumes de transactions en France, tous départements, hors Mayotte
2 BCE – Décisions de politique monétaire du 10 septembre 2026
Des prix des logements anciens en baisse sur un an, au 2e trimestre 2026
- En France métropolitaine, les prix des logements anciens baissent sur un an de 0,8 % au 2e trimestre 2026. Les prix sont quasi stables pour les appartements (-0,1 %) et reculent de 1,3 % pour les maisons.
- En province, les prix des logements anciens diminuent de 1 %, après une stabilité au 1er trimestre 2026 et +1,1 % au 4e trimestre 2025. La baisse des prix est plus marquée pour les maisons (-1,3 %) que pour les appartements (-0,3 %).
- En Île-de-France, les prix des logements anciens sont en baisse après trois trimestres de hausse:
- -0,3 % au 2e trimestre 2026, après +0,1 % au 1er trimestre 2026, +0,5 % au 4e trimestre 2025 et
- +0,4 % au 3e trimestre 2025. Cette baisse est portée par les maisons (-1,5 %), tandis que les prix des appartements augmentent (+0,3 %). Les prix des appartements sont en hausse sur un an à Paris (+0,6 %). Ils sont quasi stables en petite couronne (-0,1 %) et en grande couronne (+0,1 %).
Le marché du neuf • Les chiffres clés à fin août 2026
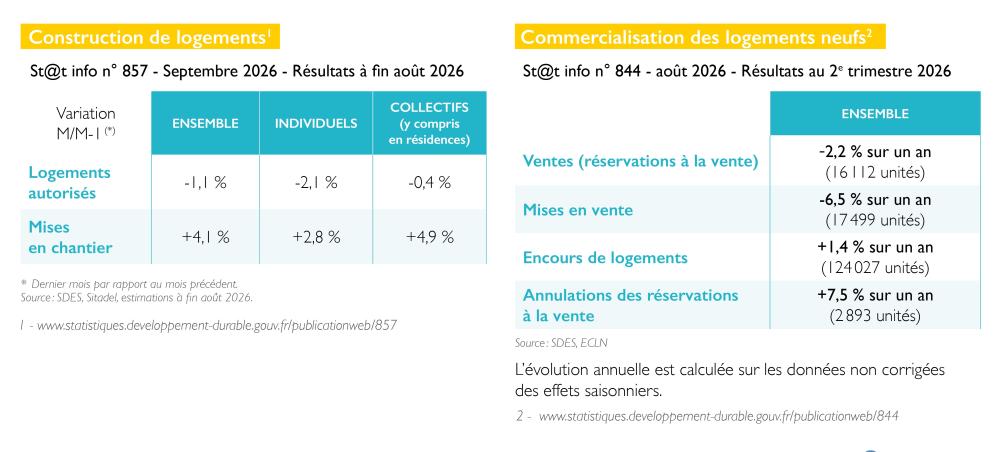
En août 2026, les autorisations de logements sont en très légère baisse par rapport à juillet (-1,1 % en données corrigées des variations saisonnières et des jours ouvrables), pour atteindre 29 749 unités. Ce très léger recul intervient après une stabilité en juillet et une baisse modérée en juin (-4,6 %). L’évolution observée en août s’explique par le léger recul des autorisations de logements individuels et par une quasi-stabilité des logements collectifs.
En août 2026, le nombre de logements mis en chantier s’élèverait à 27663 unités, en hausse modérée (+4,1 %) par rapport à juillet, après une progression en juillet (+5,8 %) et une légère augmentation en juin (+1,8 %). La progression observée en août s’expliquerait par la légère augmentation des mises en chantier tant des logements individuels que collectifs.
Image (1000*yyy)
Le crédit aux particuliers • Données Banque de France
Résultats à fin août 20261
En août, le taux d’intérêt moyen des nouveaux crédits à l’habitat (hors renégociations) augmente très légèrement pour atteindre 3,32 % (après 3,30 % en juillet). La production mensuelle CVS de crédits à la consommation (hors découverts et crédits renouvelables) s’établit à 5,5 Mds€ après 5,1 Mds€ en juillet.
Image (1000*yyy)
Dossier : Des ventes de logements mieux classés en 2025
Amélioration de la performance énergétique du parc ou ajustement de la méthode de calcul du DPE1 ?
L’interdiction progressive de location des « passoires thermiques »2, engagée en juillet 2021, a non seulement affecté le marché locatif, mais également modifié de manière significative et durable la structure du marché des ventes de logements anciens en France.
Dès le quatrième trimestre 2021, la part des ventes de logements les moins performants, classés F ou G au diagnostic de performance énergétique (DPE), a ainsi fortement augmenté. Elle est passée de 11 % sur l’ensemble de l’année 2021 à 16 % en 2022, puis à 17 % en 2023.
Parallèlement, la méthode de calcul du DPE et les dispositifs destinés à favoriser la rénovation énergétique ont fait l’objet de plusieurs ajustements. En 2024, les seuils de consommation énergétique applicables aux logements de moins de 40 m² ont notamment été modifiés afin de corriger leur surclassement parmi les logements les moins performants. Le facteur de conversion de l’énergie finale en énergie primaire a également été fortement revu à la baisse, favorisant ainsi l’étiquette énergétique des logements chauffés à l’électricité.
Dans ce contexte, les résultats présentés dans cette analyse, qui porte sur la France3 et couvre la période 2024-2026, doivent être interprétés avec précaution. Les évolutions de la répartition des ventes de logements anciens selon leur étiquette énergétique peuvent en effet traduire une amélioration réelle de la performance énergétique du parc immobilier, mais aussi, voire davantage, résulter des modifications de la méthode de calcul du DPE. Ces ajustements ont pu améliorer mécaniquement le classement de certains logements, principalement ceux de petite surface ou chauffés à l’électricité, sans que leur performance énergétique réelle ait nécessairement évolué.
Parts des ventes de logements anciens selon l’étiquette énergie en France
Image (1000*yyy)
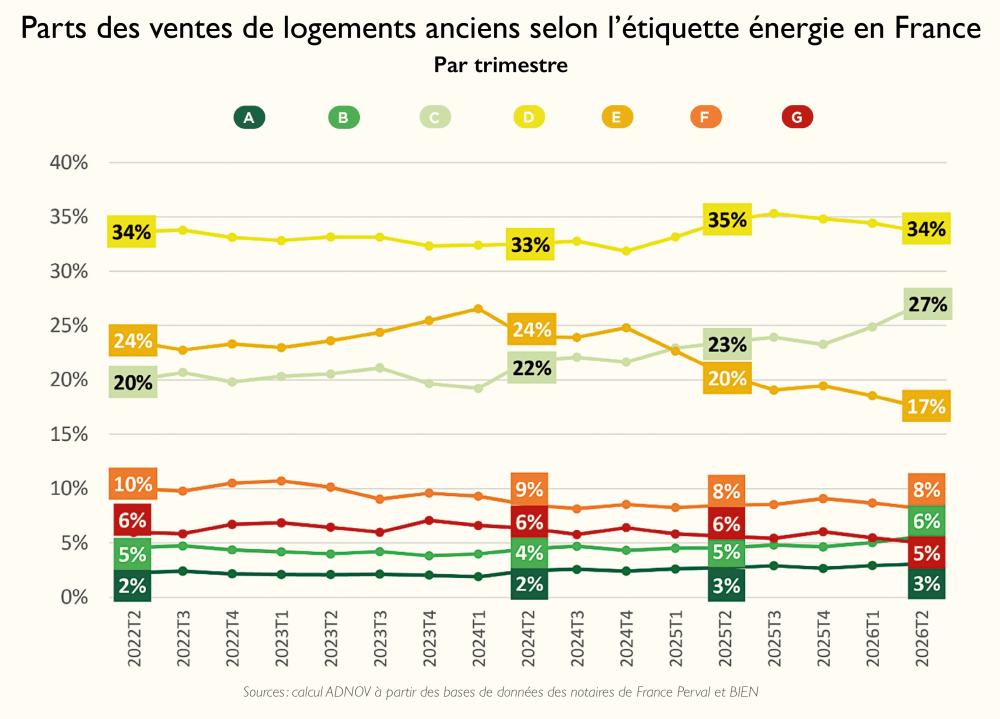
En 2025, la part des logements anciens vendus présentant une meilleure étiquette énergétique a progressé par rapport à 2024. Les logements classés C et D représentent respectivement 23 % et 35 % des ventes, en hausse de 2 et 3 points, tandis que la part des logements classés E, moins performants, recule de 5 points, à 20 %. Cette évolution semble se poursuivre au début de l’année 2026 pour les logements classés C : leur part atteint 27 % au deuxième trimestre 2026, contre 23 % un an auparavant. Dans le même temps, la part des logements classés E continue de diminuer à un rythme comparable. Cette évolution d’ensemble, qui
concerne tous les logements anciens confondus, masque toutefois des disparités selon les caractéristiques des biens. En 2025, les appartements de petite surface se distinguent toujours par une répartition des ventes moins favorable en matière d’étiquette énergétique : 18 % des ventes concernent des logements classés C et 32 % des logements classés D, contre respectivement 28 % et 36 % pour l’ensemble des appartements. Par rapport à 2024, c’est sur ce segment de marché que la part des logements classés C et D a le plus progressé, avec une hausse de 7 points, contre 4 points pour l’ensemble des appartements.
Cette progression s’est faite au détriment des logements moins bien classés, de catégories E, F et G. Il convient toutefois de rappeler que, depuis le 1er janvier 2024, les seuils de consommation énergétique, exprimés en kWh/m²/an, applicables aux logements de moins de 40 m², ont été modifiés et modulés afin de corriger leur classement défavorable au regard du DPE. Cette évolution méthodologique de calcul doit donc être prise en compte dans l’interprétation des changements observés.
Canicules : un effet ponctuel sur l’activité immobilière, un enjeu à long terme pour la valeur des biens
Les épisodes de fortes chaleurs peuvent perturber ponctuellement l’activité immobilière, en entraînant notamment le report de visites ou de déménagements. À ce stade, ils ne constituent toutefois pas un facteur national majeur permettant d’expliquer l’évolution des prix ou du volume des transactions.
À plus long terme, le changement climatique pourrait accentuer les écarts de valorisation entre les biens, dans le prolongement des effets déjà observés au titre de la valeur verte des logements. Le confort d’été, l’exposition à la chaleur, la localisation et les risques naturels pourraient ainsi peser davantage dans les choix des acquéreurs et dans la valorisation des biens.
1 - L’étiquette énergie du Diagnostic de Performance Énergétique (DPE) classe les logements de A à G, du plus économe au plus énergivore.
2 - Les interdictions de location s’appliquent progressivement : depuis 2023 pour les logements classés G+ et depuis 2025 pour l’ensemble des logements classés G. Elles s’étendront aux logements classés F en 2028, puis aux logements classés E en 2034.
3 - Hors Mayotte.